
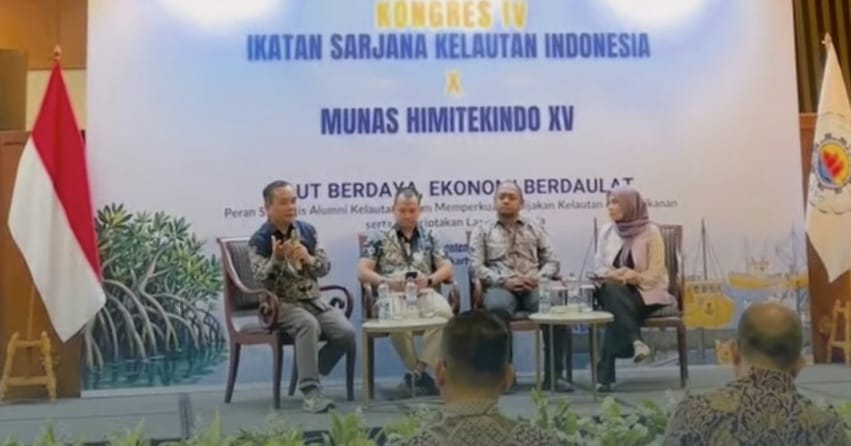
PT Bank Rakyat Indonesia (Persero) Tbk sebagaimana disampaikan Priyagung Ambudi, MBM BRI BO Jakarta Kecil, di depan peserta Diskusi UMKM Kongres IV ISKINDO mengambil peran strategis sebagai motor penggerak ekonomi kerakyatan melalui transformasi komprehensif yang memadukan rejuvenasi produk, penyediaan ekosistem digital, pemberdayaan kapasitas usaha, hingga penguatan kapabilitas sumber daya manusia.
PELAKITA.ID – Usaha Mikro, Kecil, dan Menengah (UMKM) merupakan pilar utama perekonomian Indonesia yang membutuhkan arsitektur finansial kokoh dan berkelanjutan.
PT Bank Rakyat Indonesia (Persero) Tbk sebagaimana disampaikan Priyagung Ambudi, MBM BRI BO Jakarta Kecil, di depan peserta Diskusi UMKM Kongres IV ISKINDO mengambil peran strategis sebagai motor penggerak ekonomi kerakyatan melalui transformasi komprehensif yang memadukan rejuvenasi produk, penyediaan ekosistem digital, pemberdayaan kapasitas usaha, hingga penguatan kapabilitas sumber daya manusia.
Melalui strategi terintegrasi ini, BRI tidak sekadar menempatkan pembiayaan mikro sebagai instrumen penyaluran modal semata, melainkan sebagai wadah pembinaan yang mempercepat efisiensi operasional dan meluaskan akses perbankan bagi para pelaku usaha di seluruh pelosok negeri.
Infrastruktur dan jangkauan operasional yang dimiliki BRI mencerminkan dedikasi tanpa batas dalam melayani masyarakat hingga ke garis terdepan.
Dengan menyinergikan kekuatan jaringan fisik, Relationship Manager profesional, dan penetrasi Agen BRILink, BRI berhasil membina basis nasabah mikro yang masif serta mengalirkan pembiayaan bernilai fantastis guna menjaga denyut nadi perekonomian nasional.
| Indikator Layanan | Capaian/Jumlah |
| Jumlah Nasabah | > 36 Juta |
| Penyaluran Kredit ke Segmen UMKM | > Rp1.000 Triliun |
| Relationship Manager Segmen UMKM | > 27.000 |
| Jaringan Kantor Layanan Kredit UMKM | > 7.980 |
| Agen BRILink | > 666.000 |
Pengembangan Kapabilitas dan Ekosistem Digital UMKM
Menurut Priyagung, perjalanan penguatan UMKM tidak berhenti pada kemudahan modal semata, melainkan berlanjut pada peningkatan kapabilitas usaha secara bertahap agar para pelaku usaha dapat naik kelas.
BRI merancang kontinum pemberdayaan terstruktur melalui kehadiran Rumah BUMN yang memfasilitasi aplikasi scoring UMKM Naik Kelas.
“Melalui sarana ini, telah diselenggarakan lebih dari 1.000 kegiatan pelatihan terarah yang melibatkan lebih dari 25.000 peserta. Upaya edukasi ini diperluas secara digital melalui platform Link UMKM yang telah dihuni oleh lebih dari 5.000 pengguna terdaftar, di mana pelaku usaha dapat memanfaatkan modul pelatihan mandiri (self-assessment) untuk mengukur serta mematangkan daya saing bisnis mereka,” sebutnya.
Eskalasi kapasitas usaha ini terus didorong hingga menembus batas pasar global. Melalui inisiatif BRILIANpreneur Business Matching, BRI menjembatani produk-produk unggulan UMKM lokal dengan pembeli internasional, hingga mampu mencatatkan pencapaian volume ekspor fantastis melebihi USD 76,7 juta pada tahun 2022.
Komitmen pemberdayaan ini diperkuat secara lokal melalui Program Desa Brilian serta kemitraan strategis dengan ekosistem fintech dan e-commerce.
Pendekatan terpadu ini membentuk ruang tumbuh yang sistematis bagi pengusaha mikro untuk bertransformasi secara bertahap dari lini bisnis konvensional menuju skala bisnis yang modern (Go Modern), terdigitalisasi (Go Digital), dan terhubung penuh dalam ekosistem perdagangan daring (Go Online).
Ketentuan dan Kriteria Akses Kredit Mikro (KUR)
Setelah kapasitas dan kesiapan usaha terbentuk, ketersediaan modal kerja yang terstruktur menjadi akselerator utama bagi pengusaha mikro.
Penyaluran pembiayaan mikro seperti Kredit Usaha Rakyat (KUR) dirancang khusus untuk memenuhi kebutuhan modal kerja maupun investasi, seperti pembelian mesin produksi baru, penambahan persediaan bahan baku, hingga pembiayaan perluasan tempat usaha.
Tata kelola penyaluran kredit yang bijak diterapkan melalui kriteria kelayakan calon debitur yang cermat guna menjaga inklusi keuangan yang sehat dan tepat sasaran.
Syarat utama yang ditetapkan memuat ketentuan bahwa calon debitur belum pernah menerima kredit atau pembiayaan modal kerja maupun investasi yang bersifat komersial. Kebijakan ini memastikan bahwa fasilitas pembiayaan bersubsidi benar-benar menjangkau pengusaha yang membutuhkan injeksi modal awal untuk berkembang.
Sebagai bentuk fleksibilitas yang memihak pada kebutuhan riil masyarakat, calon debitur tetap diperkenankan sedang memiliki fasilitas kredit eksisting tertentu, sepanjang rekam jejak pembayaran atau kolektibilitasnya berada dalam status Lancar.
Jenis fasilitas pinjaman yang diperbolehkan tersebut mencakup Kredit Pemilikan Rumah (KPR), Kredit Kendaraan Bermotor (KKB) khususnya leasing kendaraan roda dua untuk tujuan produktif, kredit dengan jaminan SK Pensiun, Kartu Kredit, pembiayaan Skema Resi Gudang, hingga kredit konsumsi keperluan rumah tangga baik dari perbankan maupun lembaga keuangan non-bank.
Perlindungan Terpadu dan Layanan Perbankan Pendukung
Menjaga hasil usaha dan memastikan kelancaran transaksi harian merupakan pilar penting dalam menjaga keberlanjutan bisnis mikro. Pembiayaan mikro BRI terintegrasi secara langsung dengan kepemilikan Tabungan Simpedes, yang memberikan kemudahan transaksi keuangan sehari-hari melalui jaringan kerja dan layanan e-Channel BRI yang tersebar luas.
Tidak hanya berfungsi sebagai rekening operasional usaha, kepemilikan Tabungan Simpedes yang aktif juga memberikan apresiasi langsung kepada nasabah melalui kesempatan mengikuti program Undian Simpedes (Panen Hadiah Simpedes) yang diundi secara berkala dua kali dalam setahun.
Selain kemudahan bertransaksi, perlindungan terhadap aset dan keberlanjutan usaha dari risiko tak terduga menjadi prioritas yang disiapkan BRI. Melalui produk asuransi mikro berpremi sangat terjangkau, para pelaku usaha dapat membentengi benteng ekonomi mereka dari ancaman kerugian finansial.
| Jenis Asuransi | Tarif Premi per Tahun | Cakupan Pertanggungan |
| Asuransi Rumahku | Rp50.000 | Kebakaran, terkena petir, ledakan tabung gas, kejatuhan pesawat |
| Asuransi Kerusakan Tempat Usaha | Rp40.000 | Kebakaran, tertabrak kendaraan, ledakan tabung gas, bencana alam |
Fleksibilitas Skema Angsuran dan Fasilitas Pembiayaan Lanjutan (Suplesi)
Memahami dinamika siklus pendapatan usaha mikro yang sangat beragam, pembiayaan ini menawarkan fleksibilitas skema pelunasan yang dapat disesuaikan dengan pola arus kas operasional debitur.
Bagi pelaku usaha di sektor pertanian, perkebunan, atau perdagangan komoditas yang bergantung pada masa panen atau periode penjualan tertentu, tersedia skema Angsuran Musiman dengan pilihan siklus 3, 4, atau 6 bulanan maupun pembayaran sekaligus.
Pada skema musiman ini, pembayaran angsuran pokok dilakukan menyelaraskan jadwal siklus usaha, sementara kewajiban angsuran bunga tetap diselesaikan secara tertib setiap bulan.
Bagi jenis usaha dengan karakteristik penyelesaian proyek atau siklus putaran modal tertentu, BRI menyediakan opsi Angsuran Sekali Lunas di mana seluruh kewajiban angsuran pokok beserta bunga diselesaikan secara utuh satu kali pada saat kredit mencapai akhir masa jatuh tempo.
Opsi ini berbeda dengan penerapan Angsuran Grace Period, yang memberikan kelonggaran struktur pembayaran melalui penundaan pemenuhan angsuran di mana seluruh pembayaran diselesaikan satu kali di akhir masa jatuh tempo pembiayaan setelah melewati tenggang waktu yang disepakati.
Seiring berjalannya waktu, usaha yang terkelola dengan baik akan mengalami eskalasi kebutuhan modal. Untuk merespons dinamika pertumbuhan ini, BRI menyediakan fasilitas Suplesi Kupedes.
Fasilitas suplesi ini menjadi jalan keluar bagi debitur berkinerja baik untuk mengajukan penambahan plafon kredit atau peningkatan baki debet dari pembiayaan yang sedang berjalan tanpa harus terputus dari rantai produksi.
Integrasi utuh antara peningkatan kapabilitas, kemudahan modal kerja, perlindungan aset, dan fleksibilitas pembiayaan ini menegaskan komitmen berkelanjutan Bank Rakyat Indonesia sebagai mitra utama pertumbuhan UMKM menuju kemandirian ekonomi nasional.
Redaksi